行业观察 废旧物资回收行业发展尚须突破四大税收瓶颈
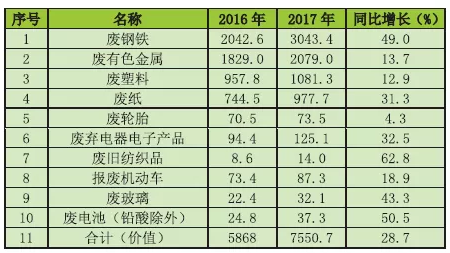
随着我国“双碳”目标的推进和循环经济理念的深入,再生资源回收行业迎来了前所未有的发展机遇。废旧物资回收作为再生资源产业链的源头,其健康发展对提高资源利用效率、减少环境污染具有重要意义。在行业快速扩张的税收问题日益成为制约其规模化、规范化和高质量发展的关键瓶颈。观察当前行业现状,废旧物资回收领域主要面临四大税收瓶颈,亟待政策突破与制度创新。\n\n瓶颈一:回收企业难以取得合规进项发票,增值税抵扣链条断裂\n\n废旧物资回收企业上游多为个体经营者、流动商贩或拾荒者,这些主体往往无法提供增值税专用发票。根据现行税法,回收企业向自然人采购废旧物资,难以适用农产品收购发票或自制凭证进行进项抵扣,导致企业增值税税负偏高。尽管部分试点地区允许使用“反向开票”政策,即由回收企业向出售者开具发票,但适用范围有限、操作标准不统一,且许多地方税务部门对此持谨慎态度。进项发票的缺失,不仅加重了企业负担,也迫使部分企业通过不合规渠道获取发票,增加了税务风险。\n\n瓶颈二:再生资源产品税收优惠覆盖面窄,政策认定存在门槛\n\n国家对资源综合利用产品实行增值税即征即退等优惠政策,本意是鼓励再生资源利用。但实际操作中,优惠目录更新滞后,部分废旧物资加工产品未能纳入优惠范围;享受优惠需满足特定技术标准和环保要求,许多中小回收企业因规模小、技术弱而难以达标。退税申请流程复杂、审批周期长,部分企业望而却步。税收优惠本应发挥的激励效应被削弱,行业整体税负仍处于较高水平。\n\n瓶颈三:企业所得税税前扣除凭证不足,成本列支困难\n\n废旧物资回收企业在所得税汇算清缴时,同样面临成本凭证不足的问题。由于向个人收购废旧物资时无法取得合法有效凭证,相关收购成本难以在税前扣除,导致企业利润虚高、所得税负担加重。一些地区允许使用收购凭证、付款单据等作为税前扣除依据,但各地执行口径不一,企业跨区域经营时面临政策差异风险。这进一步挤压了合规企业的生存空间,也不利于行业公平竞争。\n\n瓶颈四:地方税收征管与行业特点不匹配,监管风险高企\n\n废旧物资回收行业具有分散、现金交易多、价格波动大等特点,现行税收征管模式以票控税,难以完全适应行业实际。一方面,基层税务机关对回收行业的复杂性认识不足,往往简单按票管理,导致企业合规成本上升;另一方面,部分不法分子利用税收漏洞虚开发票、偷逃税款,引发全行业税务稽查趋严连合规企业也受到牵连。这种“一刀切”的监管方式,
如若转载,请注明出处:http://www.penghuikonggu.com/product/47.html
更新时间:2026-10-07 22:23:20